
Tesla Üretimi 2026'da Toparlanacak Ancak Uzun Vadeli Büyüme Zayıf Görünüyor
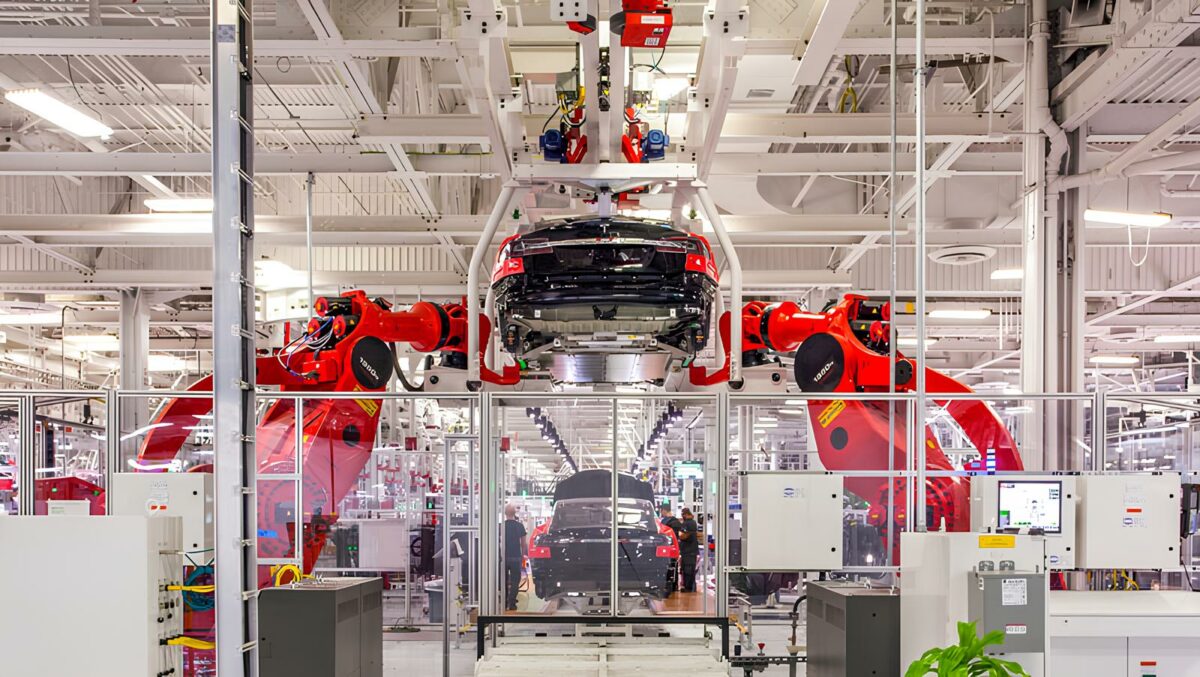
Tesla’nın fabrikaları önümüzdeki yıl daha hareketli olabilir; ancak şirketin ürün yol haritası, kısa vadeli bu toparlanmanın ötesine taşınacak bir ivme sunmuyor. Automotive World’ün tahminlerine göre Tesla’nın küresel üretimi 2026’da yaklaşık %8 artarak 1,79 milyon adede ulaşacak. Bu rakam, markayı 2023’teki 1,85 milyonluk rekor seviyesine oldukça yaklaştırıyor.
Öngörülen toparlanma birkaç etkene dayanıyor. Tesla, Model 3 ve Model Y’nin daha düşük fiyatlı “Standard” versiyonlarını devreye alarak bütçesine dikkat eden alıcılara daha erişilebilir bir seçenek sundu. Yükselen petrol fiyatları da bazı tüketicileri elektrikli araçlara yönlendirdi. Avrupa’daki tescil rakamlarının %43 oranında toparlanması ise bu pazarda yaşanan zorlu dönemin ardından dikkat çekici bir tersine dönüşe işaret ediyor.
Ancak başlık rakamlarının altında Tesla’nın ürün gamı hâlâ şaşırtıcı ölçüde dar. Model 3 ve Model Y birlikte teslimatların yaklaşık %97’sini oluşturuyor ve Roadster dışında tamamen yeni bir ana akım modelin ufukta görünmediği belirtiliyor. Tahmine göre bu sınırlı portföy, şirketin önümüzdeki beş yılda ne kadar büyüyebileceğini de kısıtlıyor.
Tesla’nın daha yeni ve deneysel ürünlerinin tablosu da benzer şekilde karışık. Cybertruck’a olan talep, şirketin başlangıçtaki beklentilerinin altında kaldı. Tesla’nın robotaksi aracı Cybercab’ın üretim görünümü ise belirsizliğini koruyor; uzun vadeli başarı, düzenleyici onaylara ve müşteri kabulüne bağlı. Automotive World, Cybercab için en iyi senaryoda yavaş yanan bir proje, en kötü senaryoda ise boşa çıkan bir girişim öngörüyor. Projenin orta düzeyde başarılı olması halinde 2028 sonuna kadar 40 bin adet üretilebileceği tahmin ediliyor. Aynı yıl Semi üretiminin 7 bin adede ulaşması beklenirken, Cybertruck üretiminin 16 bin adetten itibaren kademeli olarak gerilemeye başlayacağı öngörülüyor.
2027’den itibaren kârlılık üzerindeki baskının belirgin şekilde artması muhtemel. İki etken aynı yönde işliyor: Düzenleyici kredi gelirleri, daha fazla üreticinin emisyon kurallarına kendi başına uyum sağlamasıyla azalıyor; yapay zekâ harcamaları ise artmaya devam ediyor. Bu eğilimler birlikte değerlendirildiğinde, şirketin marjlarının önümüzdeki yıllarda yüksek büyüme dönemindekinden oldukça farklı bir görünüm sergileyebileceği anlaşılıyor.
Kısacası 2026, Tesla’nın üretimi açısından bir toparlanma yılı gibi görünüyor; ancak yatırımcıların bir zamanlar güvendiği dik tırmanışa dönüş sinyali vermiyor.
Ne düşünüyorsunuz?