Tesla Enerji Geliri, Rekor Batarya Kurulumuna Rağmen %16 Düştü
Tesla, 2026’nın üçüncü çeyreğinde her zamankinden fazla batarya sevk etti — ama bu işten daha az para kazandı. Enerji üretimi ve depolama geliri, kurulumların %10 artışla 13,7 GWh’ye çıkmasına karşın yıllık bazda %16 gerileyerek 2,88 milyar dolara indi.
Şirketin hissedar mektubuna göre düşüşün nedeni “tarifelere bağlı müşteri iadeleri.” Tesla bu iadelerin düşüşü “kısmen” açıkladığını söylüyor. Ancak tutarın ne kadar olduğunu, hangi müşterilere yapıldığını ya da neden ayrı bir kalem yerine gelirden düşüldüğünü açıklamıyor.
Ç3 2026 Özeti: 13,7 GWh kurulum · 2,88 milyar $enerji geliri · %33,1 brüt marj · 954 milyon$ brüt kâr
Marj Toparlandı, Kâr Yine Eritildi
Enerji tarafındaki brüt marj, ikinci çeyrekteki %20,4’ün ardından %33,1’e sıçradı. Kulağa zafer gibi geliyor — ta ki geçen yılla kıyaslayana kadar: enerji brüt kârı 954 milyon dolarda kaldı, 2025’in aynı çeyreğinde 1,07 milyar dolardı. Tesla’nın toplam faaliyet gelirinin %56 düşmesinin gerekçeleri arasında şirketin kendisi “daha düşük Enerji Üretimi ve Depolama brüt kârını” sayıyor.
Kurulum tarafında da hedef tutmadı. Analistler çeyrek için yaklaşık 15,9 GWh bekliyordu, Tesla 13,7 GWh’de kaldı.
Yılın ilk dokuz ayında şirket sahaya 36 GWh depolama kapasitesi yerleştirdi; bu, 2025’in aynı dönemindeki 32,5 GWh’ye göre %11 artış demek. Ama aynı dönemin geliri %6 gerileyerek 8,43 milyar dolara geriledi.
Tarifeler Rakamları Yerinden Oynatmaya Devam Ediyor
2026’da ticaret politikası enerji segmentinin bilançosunu ikinci kez büktü. İlk çeyrekte Tesla, kârdaki iyileşmenin nedenleri arasında “tarifelerle ilgili tek seferlik faydaları” göstermiş, marj bir ara %39,5’e tırmanmıştı. Şimdi sarkaç ters yöne savruldu.
En akla yatkın okuma şu: bazı depolama müşterilerinden tahsil edilen tarife kaynaklı bedeller, Şubat ayında Yüksek Mahkeme’nin IEEPA tarifelerini iptal etmesinin ardından Tesla’nın artık borçlu olmadığı tutarlar hâline geldi — yani para geri gidiyor. Bu bir tahmin, şirket açıklaması değil. Tesla bu bağlantıyı kurmayı yatırımcıya bırakmış durumda.
Megafabrikalar ve Kendi Ürettiği Hücreler
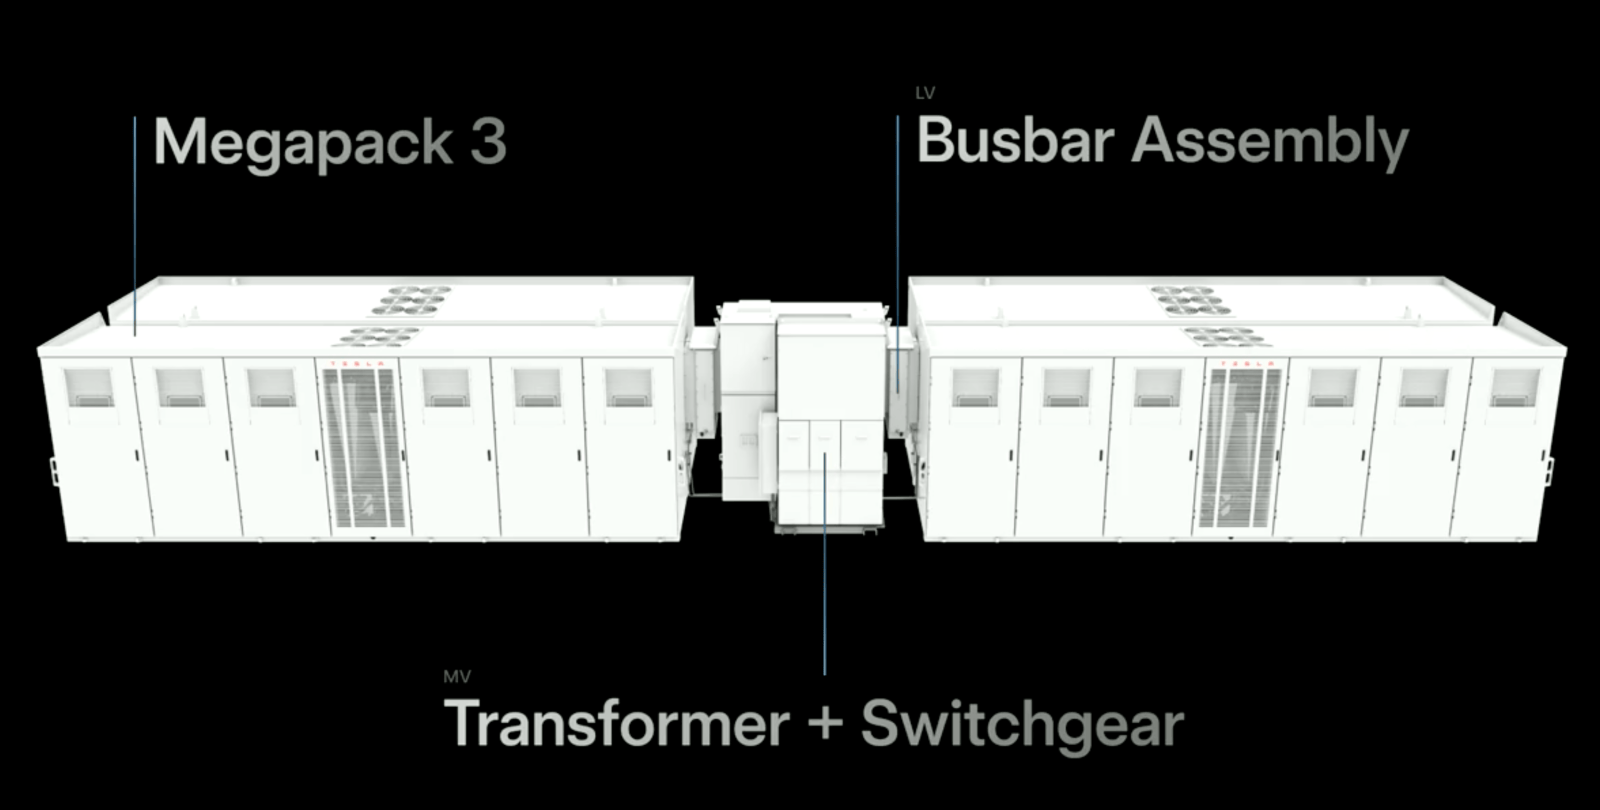
Mektuptaki asıl ilginç kısım, tarifeleri tedarik zincirinden tamamen çıkarma meselesi. Texas Megafactory üretime başladı; planlanan 50 GWh kapasite, Kaliforniya’daki 40 GWh ve Şanghay’daki 20 GWh’e ekleniyor.
Tesla ayrıca Nevada’daki tesisinden tamamen kendi LFP hücreleriyle üretilmiş ilk Megapack’leri sevk etti. Nevada’daki hücre kapasitesi, üretimin ilk aşamasında 7 GWh seviyesinde.
Talep tarafında ise tablo Tesla’ya göre hiç bu kadar sıcak olmamıştı. Şirket, depolama sipariş hızını ve birikmiş siparişleri “tüm zamanların en yükseği” olarak tanımlıyor; bunu, şebekenin yetişebildiğinden hızlı elektriğe ihtiyaç duyan veri merkezlerine bağlıyor. Bu alıcılardan biri de Elon Musk’a yakın: SpaceX bünyesine katılan xAI, bu yıl 269 milyon dolarlık daha Megapack aldı; şirket 2025’te de Tesla’dan 430 milyon dolarlık alım yapmıştı.
Peki Bu Ne Anlama Geliyor?
Enerji işi, otomobil tarafı tökezlerken Tesla’nın sarsılmayan bacağı olarak sunuluyordu. 2026’da hiç öyle davranmadı: %39,5, ardından %20,4, sonra %33,1 marj — ve hacim artarken gelir düşüyor.
Eğer Tesla gerçekten tarife paralarını müşterilere iade ediyorsa, hakkını teslim etmek gerek. Tarife iadesi alıp bunu sessizce cebe indiren şirket sayısı hiç az değil. Yine de bu kadar oynak bir işi modellemek zor, üstelik Tesla’nın tarife etkilerini rakam vermeden anlatma alışkanlığı kimsenin tablosunu kolaylaştırmıyor.
Kaynak: Electrek
Ne düşünüyorsunuz?