
Avrupa'nın Elektrikli Yük Geleceği Gemilerde Değil, Koridorlarda
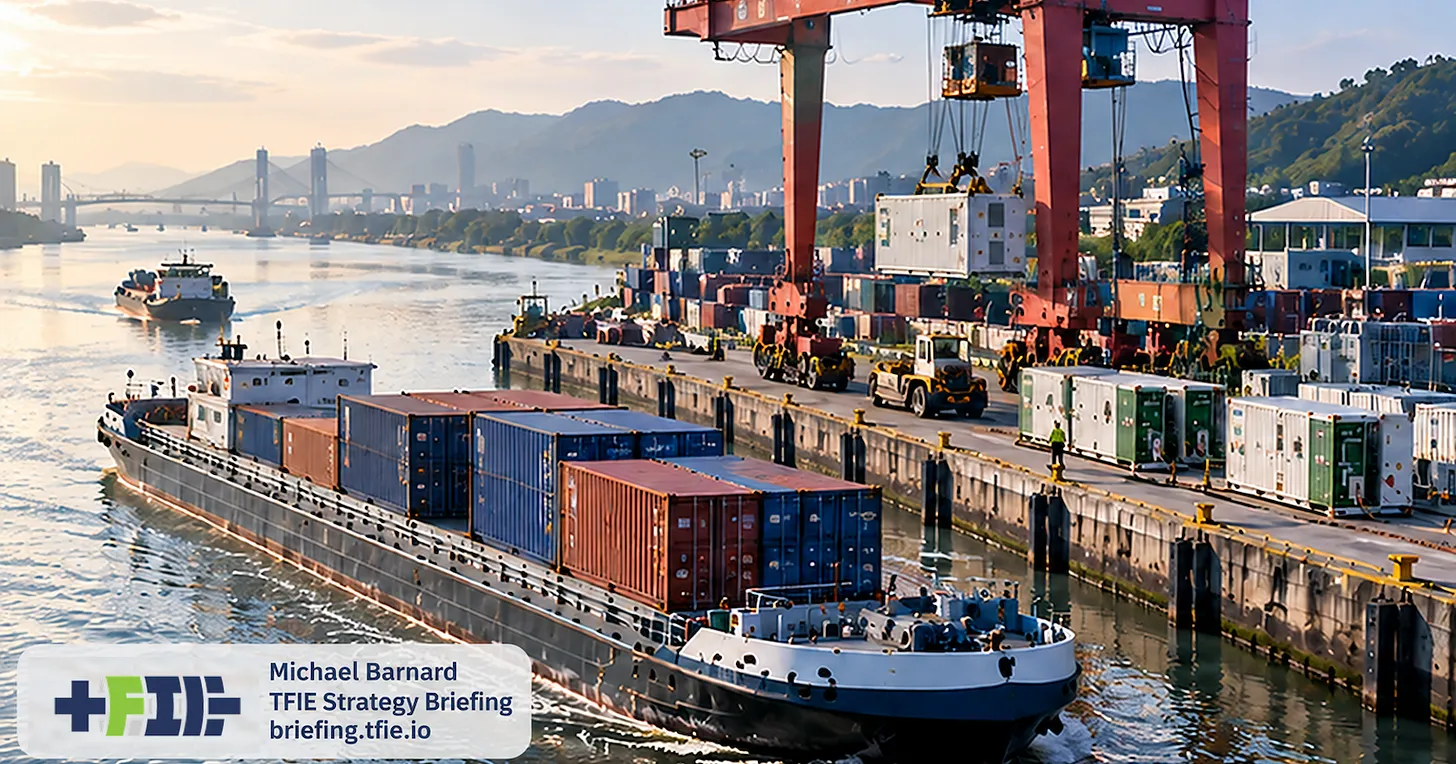
Elektrikli kargo gemileri gündemi meşgul ediyor çünkü hikayenin elle tutulur kısmı bizzat gemi oluyor. Dizel tahrik sistemini elektrik motorlarıyla ve büyük bir bataryayla değiştirdiğinizde, iç su yolu taşımacılığının karbondan arınması son derece basit görünüyor. Gemilerin bilinen terminaller arasında tekrarlanan rotalarda seyretmesi, iç su yollarını doğal bir tercih haline getiriyor; bataryalar okyanus aşırı gemilerde mümkün olmayacak kadar öngörülebilir bir takvimle şarj edilebiliyor ya da değiştirilebiliyor.
Çin’in yaklaşımı, yalnızca gemiye odaklanmanın neden yetersiz olduğunu gösteriyor. Ülkenin elektrikli denizcilik sektörü giderek limanları, batarya üreticilerini, enerji şirketlerini, lojistik firmalarını ve finans kuruluşlarını tersanelerle birlikte bir araya getiriyor. Dikkat çeken gelişme, Çin su yollarında daha fazla elektrikli gemi görünmesi değil; şirketlerin bu gemilerin gerçek bir yük işletmesi olarak çalışabilmesi için gereken altyapıyı ve ticari ilişkileri kurmaya başlaması. Hubei eyaletinin Bin Yelken programı limanları, tersaneleri, enerji şirketlerini ve finans kurumlarını gösteri rotaları etrafında birleştirirken, CATL de yeni açılan Pinglu Kanalı’nda elektrikli gemiler, batarya kiralama, şarj ve değiştirme, yenilenebilir üretim, depolama ve mikro şebekeler üzerinde çalışmayı taahhüt etti.
Rakamları dikkatli okumak gerekiyor. Araştırmalar 2025 sonu itibarıyla Çin’de 42 elektrikli kargo gemisi tespit ederken, bu sayı 2022’de yalnızca dörttü. Ayrı bir sayımda 2025 sonunda yaklaşık 900 bataryalı gemi bildirildi, ancak bu rakama feribotlar, yolcu tekneleri ve liman içi araçlar da dahil. Hubei’nin 2030’a kadar 1.000 yeşil ve akıllı iç su gemisi hedefi ise daha geniş bir program amacı. Kırk iki yük gemisi mütevazı bir başlangıç, ancak çevresel sistem paralel olarak geliştiriliyor.
Batarya değiştirme, koordinasyonun neden önemli olduğunun en net örneği. Bir iç su gemisi, büyük gövde bataryası şarj olurken beklemek yerine boşalan konteyner bataryayı dolu olanla değiştirebiliyor ve gemi çalışmaya devam ederken batarya karada daha yumuşak bir hızda şarj ediliyor. Bu ancak terminallerde yeterli sayıda dolu batarya bulunursa, vinçler ve istif alanı kargo operasyonlarını aksatmadan bunları taşıyabildiğinde, gerektiğinde elektrik hazır olduğunda ve yeterli sayıda gemi ağı paylaştığında anlamlı. Hollanda 2021’den bu yana iç su gemilerinde değiştirilebilir batarya konteynerleri işletiyor, ancak ortakları işletme maliyetlerinin hâlâ geleneksel denizciliğin üzerinde olduğunu bildiriyor; yani asıl sınav teknik uygulanabilirlik değil, kullanım oranı.
Avrupa politikasının tökezleyebileceği nokta tam da burası. Uygulanabilir bir rota olmadan kurulan şarj cihazı ya da programına güvenilir enerji bulamayan elektrikli gemi, teknik olarak sağlam bir gösterimi ticari açıdan çıkmaza sokabilir. Daha akıllı sıralama yükün kendisiyle başlıyor: İnşaat malzemeleri, tarım ürünleri, kimyasallar, sanayi girdileri, hurda ve konteyner gibi enerji dönüşümü boyunca önemini koruması muhtemel kargo akışlarını belirlemek gerekiyor. Kömür, petrol ürünleri ve rafineri bağlantılı yükler zamanla azalacağı için mevcut her rotayı mekanik biçimde elektriklendirmek, hâlihazırda gerileyen hizmetlere para yatırma riski taşıyor. Rota seçildiğinde tüm hizmet kapsama girmeli: Kargo müşterileri hacim taahhüt etmeli, terminaller alan ve çalışma penceresi ayırmalı, enerji şirketleri şebeke planı yapmalı, birileri bataryaları finanse edip bakımını üstlenmeli, sigortacılar ve düzenleyiciler de sürece dahil olmalı.
Yatırımcılar açısından bu, fırsatı bir kez batarya satmaktan sürekli bir enerji hizmeti sunmaya kaydırıyor. Kiralama, ortak batarya havuzları, şarj, bakım ve bulunabilirlik garantileri sermaye maliyetini tek tek armatörlerden alıp uzman sağlayıcılara düzenli gelir kazandırabilir; ancak model yalnızca yüksek kullanım oranında işliyor. Çin’in burada yapısal avantajları var: Dev batarya üretim kapasitesini tersanecilik, iç su yolu yük talebi ve sektörler arası yatırımı koordine edebilen kurumlarla birleştiriyor. Avrupa bu varsayımları olduğu gibi kopyalayamaz, ama parçaları bir dizi pilot proje yerine tek bir yük sistemi olarak ele alabilir. En inandırıcı yanıt, büyük sermaye taahhüt edilmeden önce tüm tarafların belirlendiği az sayıda iyi tasarlanmış elektrikli yük koridoru olurdu; kamu desteği ilk hamle koordinasyon sorununu çözmeli, ancak fon ekipman sayısına değil inandırıcı hizmetlere bağlanmalı. Gemi sayısı teknoloji benimsemesi, şarj cihazı sayısı altyapı hakkında bir şey söylüyor; ikisi de gösteri fonu bittiğinde yükün müşterilerin ödemeye devam edeceği bir maliyetle güvenilir biçimde taşınıp taşınmadığını ortaya koymuyor.
Ne düşünüyorsunuz?