Çin'de Elektrifikasyon Tek Değil, Dört Ayrı Dönüşüm
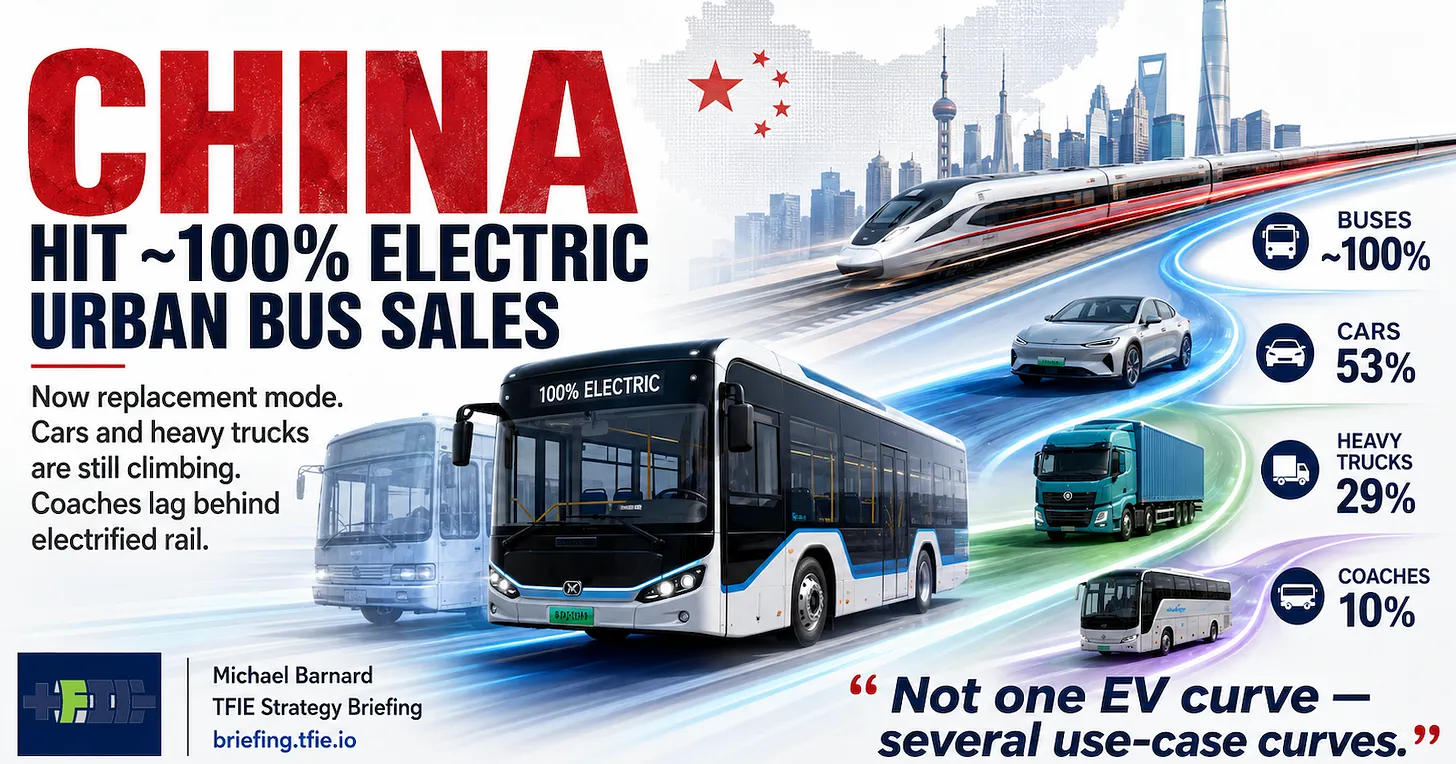
Çin’in elektrikli araç dönüşümünü tek bir ulusal pazar payı rakamıyla izleyenler, tablonun büyük bölümünü kaçırıyor. Ülkedeki elektrifikasyon tek bir yükselen eğri değil; her biri farklı olgunluk aşamasında dört ayrı pazar.
Şehir içi otobüsler bunun en net örneği. Belediye filolarında soru artık değişti. Satın alma birimleri dizel bir otobüsün yerine akülü model alınıp alınmayacağını tartışmıyor; ülkenin ilk büyük elektrifikasyon dalgasında alınan elektrikli otobüslerin yerine hangi yeni modelin geçeceğine karar veriyor.
Uluslararası Enerji Ajansı verilerine göre Çin’in 680 binden fazla elektrikli otobüsünün yaklaşık %70’i 2020’den önce yollara çıkmıştı. Yani bugünkü otobüs pazarının ciddi bir kısmı ilk geçiş değil, yenileme. Pekin’in 2025 ekipman yenileme programı tam olarak bu değişimi destekledi; çekiş bataryasının komple değişimine kadar destek verildi ve program 2026’ya da taşındı. Politika hâlâ devrede ama rolü daraldı: elektrikli tahrikin zaten standart olduğu bir segmentte yenilemenin önünü açıyor.
Binek Otomobiller: Nişten Normale
Binek otomobiller eğrinin başka bir noktasında. 2025’te Çin’deki yeni otomobil satışlarının yarısından biraz fazlası bataryalı elektrikliydi ve yıl sonunda alıcıların önünde 700’e yakın elektrikli model vardı. IEA’ya göre satılan bu araçların yaklaşık %70’i, teşvikler devreye girmeden önce bile benzer benzinli modellerden daha ucuzdu. Yani elektrikli, Çinli alıcı için artık uzman işi bir tercih değil. Showroomlarda makul seçeneklerden biri.
Ağır kamyonlarda tablo farklı. Mutlak payları otomobillerin gerisinde ama hız daha yüksek: elektrikli kamyonlar 2025’te Çin satışlarının yaklaşık %29’una ulaştı, bu 2024’ün neredeyse iki katı. En güçlü talep tesadüfi değil; limanlar, madenler, çelik tesisleri ve endüstriyel lojistik. Buralarda rotalar öngörülebilir, kullanım yoğun ve şarj ya da batarya değişimi iş programına göre kurgulanabiliyor. Park halinde duran özel bir otomobil yakıt tasarrufunu yavaş biriktirir; yoğun çalışan bir kamyon ise kilometreyi hızla topladığı için düşük enerji ve bakım maliyeti işin hesabına çok daha çabuk yansır.
Otobüsler, Demiryolu ve Payda Sorunu
Şehirler arası otobüsler bu düzeni bozuyor. Bataryalı otobüsler 2025’te Çin’deki otobüs satışlarının yalnızca %10’u kadardı, gerçi hacim önceki yıla göre sert biçimde arttı. Kağıt üzerinde bu, şehir içi otobüslerin yanında açık ara geride kalmış bir kategori gibi görünüyor.
Asıl neden batarya boyutu değil. Bu araçlar, Çin’in çoğu ülkeden çok daha önce ölçeklendirdiği bir teknolojiyle yarışıyor: yüksek hızlı demiryolu. Ülke 2025’i 50 bin kilometrenin üzerinde hızlı hatla kapattı ve demiryolu sistemi yıl içinde 4,5 milyardan fazla yolcu taşıdı. Nüfusu yarım milyonu aşan neredeyse her Çin şehri ağa bağlı; birçok 500 kilometrelik kent kümesi bir-iki saatte, bazı 1.000 kilometrelik koridorlar ise yaklaşık dört saatte aşılıyor.
Yani bataryalı bir otobüsün yalnızca karayoluyla gitmenin hâlâ mantıklı olduğu güzergâhları kazanması yetiyor. Uzun mesafeli yolculuğun önemli bölümü çoktan, yoğun şehirler arası koridorlarda daha iyi performans veren elektrikli bir moda kaymış durumda.
Bu yüzden tek bir ulusal EV yüzdesi, açıkladığından çok şeyi gizliyor. Otobüs, otomobil, kamyon ve şehirler arası otobüsün hepsinde tekerlek ve batarya var; ama çalışma saatleri, döndükleri yerler, taşıdıkları yük ve karşılaştıkları alternatifler birbirinden çok farklı.
Bir veri uyarısını da elden bırakmamak gerek. Çin kaynakları tarihsel olarak “yeni enerji otobüsü” gibi iç içe geçen etiketler kullandı; IEA’nın ardışık raporları da daha iyi veriler geldikçe sınıflandırmaları revize etti. Erken dönem otobüs eğrisinin tam şekli, geniş resimden daha belirsiz: şehir içi otobüsler önce hareket etti ve artık doygun, otomobiller ana akım, ağır kamyonlar hızla tırmanıyor, şehirler arası otobüsler ise belirgin biçimde geride.
Çin dışındaki politika yapıcılar için çıkarım oldukça somut. Düşük ulusal EV payına sahip bir ülke, her ulaşım segmentinin aynı hızda yukarı sürüneceğini varsaymamalı. Bazı kategoriler araçlar, işletme ekonomisi ve altyapı hizalandığında çok hızlı sıçrayabilir; bazıları ise başka bir mod aynı işi daha iyi yaptığı için küçük kalabilir. Bu da kamu kaynağının, elektrifikasyonun hâlihazırda işin doğasına uyduğu yerlere yönlendirilmesi gerektiğini gösteriyor: otobüs filoları, depo merkezli operasyonlar, yoğun kullanılan kamyonlar. Tüm bir ulaşım sektörünü aynı hizada ileri itmeye çalışmak yerine.
Kaynak: CleanTechnica
Ne düşünüyorsunuz?